Apipylei kieno nors būstą arba buvai apipiltas pats. Įvykio glaistymas pasitelkus būsto draudimą dažnai būna karti pamoka ne tik kaltininkui. Gyvenant daugiabutyje verta išsistudijuoti savo teises ir veikti.
Apie žalos dydį – nenutuokė
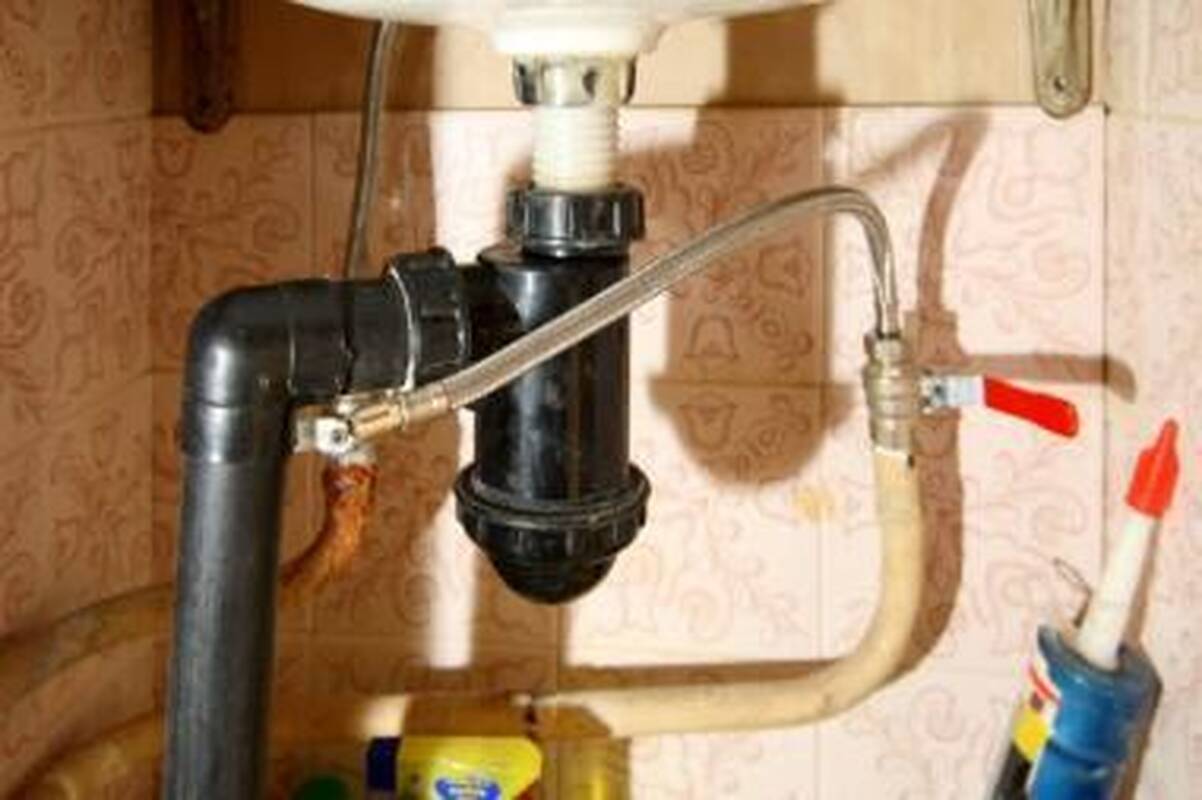
Tualete trūkusi apynaujė karšto vandens žarnelė pakaunės gyventojui Algimantui Adomavičiui atsirūgo 3724 litais. Pasak penkių aukštų daugiabučio gyventojo, žarnelę jis buvo pakeitęs maždaug prieš pusmetį iki nelaimės. Vasarą žarnelė sulūžo ties metaliniu antgaliu, tuo metu namuose nieko nebuvo.
 Karštas vanduo švirkštė tualeto patalpoje po plautuve apie pusvalandį. Pasak A.Adomavičiaus, tualete buvo plyšys, tad pro jį vanduo tekėjo pas žemiau gyvenančius kaimynus. Šie, kaip pasakojo vyras, netrukus surado kieme su vaikais žaidusį sūnų. Patekus į buto vidų, vandens sklendė buvo užsukta.
"Aš tą dieną dirbau, pas kaimynus apačioje buvo nuėjusi pasižiūrėti žmona. Aš iš ryto parėjau iš darbo, kaimynai sakė "nieko baisaus", baisu buvo, kai tekėjo vanduo", – nukentėjusiųjų žodžius prisiminė Kauno rajone, Garliavoje, gyvenantis vyras. Pasak A.Adomavičiaus, tokių didelių defektų nesimatė, kaip kad vėliau buvo parašyta žalos sąmatoje.
Pavyzdžiui, kaimynai minėjo, kad nuo vidaus durų atšoko faneruotė. A.Adomavičiaus teigimu, ant durų matėsi vos nago dydžio pūslelė. Sąmatoje parašyta, kad reikia keisti visų durų faneruotę.
"Negalvojau, kad problemos bus tokios didelės", – prisiminė pašnekovas. Su draudimo įmonės atstovais jis nebendravo, kol gavo iš bendrovės "Lietuvos draudimas" raštą, kad nukentėjusiajam kaimynui turįs sumokėti 3724 litus. Kaltininkui viso labo palikta teisė skubiai pranešti, jei yra kitų įvykio kaltininkų ar aplinkybių.
Būtų suremontavęs pigiau
"Jokių kontaktų su draudikais nebuvo. Jie susėdo dviese su ano buto šeimininku ir viską surašė", – stebėjosi A.Adomavičius. Gavęs jį apstulbinusį raštą, vyras nuvažiavo pas bendrovės darbuotoją, kuris surašė turto sugadinimo aktą. Čia jis sužinojo, kad įtraukti į šį procesą kaltininką – neprivaloma. Esą pas kaltininkas turėjo būti suinteresuotas asmuo ir dalyvauti apžiūrint aplietą butą.
Vyras stebėjosi tokiu draudimo bendrovės atstovo požiūriu, nes jis nežinojo, kada ateis draudimo bendrovės atstovai.
Draudimo įmonės darbuotojas viso labo patarė kaltininkui įsigyti civilinės atsakomybės draudimą ir tada, įvykus nelaimei, esą jis išvengs žalos atlyginimo. A.Adomavičius tą ir ketina padaryti – apdrausti savo butą ir apsirūpinti civilinės atsakomybės draudimu dėl galimos žalos tretiesiems asmenims, jei vėl įvyktų panaši nelaimė.
"Ir mes kiek kartų buvome apipilti. Su kaimynais susieidavom, pasišnekėdavom ir tuo pasibaigdavo. Čia atsikėlė nauji žmonės – ir viskas", – apgailestavo Algimantas.
Vyras nepatingėjo ir panagrinėjo draudimo bendrovės surašytą sąmatą. Nuėjo į parduotuvę ir pagal reikalingų atlikti darbų aktą surašė, kiek kainuotų vien statybinės medžiagos sienoms ir luboms suremontuoti. Jis prašė ne pačių pigiausių, o labai gerų dažų, glaisto ir kitų priemonių. Algimanto skaičiavimais, sienoms ir luboms medžiagos turėjo atsieiti tris kartus pigiau, nei buvo įrašyta žalos akte.
A.Adomavičiaus žiniomis, apačioje jo buto gyvenantys kaimynai remonto nedarė, tik įsigijo naujas vidines duris. Nuostolius atlyginusio gyventojo nuomone, už sumokėtus pinigus jis būtų galėjęs atlikti remontą ne viename, o dviejuose butuose.
Nelaimės kaltininku pripažintas buto savininkas daugiau niekur nesikreipė. Pasisėmęs karčios patirties, kitą kartą elgtųsi kitaip.
"Samdyčiau nepriklausomą ekspertą. Dabar jau vėlu – pinigus jau sumokėjau. Noriu tik, kad kiti žmonės žinotų, ką daryti atsidūrus tokioje situacijoje", – kalbėjo pašnekovas.
Išskaita – iš draudėjo kišenės
Būsto draudimas neretai nuvilia ne tik nelaimių kaltininkus, bet ir savo būstą apdraudusius asmenis. Perkant būstą su banko paskola, apdrausti jį privaloma. Dažnai pats bankas pasiūlo pasirašyti jau parengtą būsto draudimo sutartį su kuria nors draudimo bendrove.
Šeimininkas gyvena ramiai, kol įvyksta nelaimė. Tada gali paaiškėti, kad už kaimynų sulietas lubas iš dalies mokės jis pats. Mat draudimo sutartyje gali būti įrašyta tam tikra suma, vadinamoji išskaita, kurios draudikai nepadengia. Pavyzdžiui, ji gali būti 200 litų. Jei nuostoliai bus įvertinti 300 litų, draudimo bendrovė turto draudėjui išmokės tik 100 litų. Tad belieka su tuo susitaikyti arba eiti į draudimo bendrovę ir tartis dėl sutarties pakeitimo sąlygų – ateičiai.
Draudimo priežiūros komisijos (DPK) Ne gyvybės draudimo skyriaus vedėjo Mariaus Dumbausko teigimu, būsto draudimo sutartys sudaromos su išskaita arba be jos, tačiau pastaruoju atveju draudimo įmoka išauga.
"Būna ir taip, kad asmuo, imantis būsto kreditą, net nemato draudimo poliso, nes pats bankas apdraudžia kredito ėmėjų turtą, kredito gavėjas tik moka draudimo įmoką. Turtas draudžiamas banko naudai, nes jis užstatytas bankui", – pasakojo M.Dumbauskas. Jis pataria reikalauti iš banko susipažinti su draudimo sąlygomis. M.Dumbausko žiniomis, nenaudingo draudimo galima atsisakyti apdraudus būstą savarankiškai ir parodžius bankui draudimo polisą. Tada bus galima rinktis draudimo sąlygas, atsisakyti išskaitos.
Turi įrodyti, kas kaltas
Dar didesnių staigmenų sulaukia nelaimių kaltininkai, jei nėra įgiję civilinės atsakomybės draudimo. Mat į jį nukreipiamas vadinamasis regresas. Draudimo bendrovė išmoka nukentėjusiajam apskaičiuotą išmoką, po to ją regreso tvarka išieško iš įvykio kaltininko.
M.Dumbausko aiškinimu, kaltininkas turi teisę gauti visą informaciją dėl žalos dydžio. Tačiau tokie asmenys dažnai niekuo nesidomi, elgiasi pasyviai, kol sulaukia sąskaitos.
"Dažnai žmonės net nesusimąsto, kad jie yra kaltininkai ir kad iš jų bus išreikalauta apskaičiuota žalos suma", – komentavo DPK atstovas.
M.Dumbauskas atkreipė dėmesį, kad pirmiausia reikia nustatyti, kas kaltas dėl nelaimės. Byloje turi būti dokumentas, įrodantis, kad dėl įvykio kaltas būtent kažkurio buto savininkas. Galbūt dėl to, kad buvo apipiltas butas, kaltas dar aukščiau gyvenantis kaimynas, galbūt pro kiaurą stogą bėgantis lietaus vanduo?
"Byloje turi būti įrodymų, kad asmuo, į kurį nukreiptas regresas, yra nustatytas kaltuoju. Draudimo įmonė turėtų ateiti pas kaltininką, sudaryti aktą, kuriame asmuo prisipažįsta kaltas", – įsitikinęs DPK atstovas.
Jei nustatytas kaltininkas nesutinka su draudimo bendrovės pateikta žalos sąmata, jis turi teisę ginčyti ją.
"Draudikas nėra šventa karvė. Galbūt už draudimo išmoką kaimynas apačioje įsirengė auksinę spintą? Jei sugadintas daiktas, kurį dėl kaltininko veiksmų prireikė keisti, buvo nenaujas, gerokai nusidėvėjęs, kaltininkas turėtų mokėti ne už visą naują daiktą, o tik dalį sumos", – pridūrė M.Dumbauskas.
Tačiau įvykio kaltininkas turėtų būti aktyvus, eiti pas nukentėjusįjį su draudimo bendrovės atstovu. Tada reikia sekti, kad byloje būtų įrašyti teisingi skaičiai, jei yra galimybė – nufotografuoti nelaimės padarinius. Vėliau – teirautis, kokią numatoma apskaičiuoti žalą, pasiaiškinti dėl kiekvienos sumos.
"Galima samdyti ir nepriklausomus ekspertus, tačiau jų paslaugos kainuoja. Geriausia išeitis – apsidrausti civiline atsakomybe. Tada visos bėdos baigiasi", – mano M.Dumbauskas.
Turi atakuoti draudikus
Bendrovės "Lietuvos draudimas" atstovė ryšiams su visuomene Ernesta Dapkienė paaiškino, kad mūsų šalies įstatymai neįpareigoja draudikų supažindinti kaltininką su žalos nustatymo procesu. Tiesa, "Lietuvos draudimo" atstovai, atvykę įvertinti padarytos žalos, užsuka ir pas kaltininką. Jei jo nėra namuose, daugiau susitikimų neinicijuoja. Taip esą buvo ir A.Adomavičiaus atveju.
Įvykio kaltininkas, kaip aiškino E.Dapkienė, turėjo kreiptis į draudikus, nukentėjusiems kaimynams palikti savo telefono numerį, kad draudikai galėtų jį informuoti apie tolesnius veiksmus.
E.Dapkienės teigimu, A.Adomavičius nerodė jokio susidomėjimo, kol jam buvo atsiųstas raštas, raginantis atlyginti žalą.
"Lietuvos draudimo" atstovė taip pat patikino, kad žalos sąmata minėtam kaltininkui nebuvo išpūsta, bet priešingai. Jei šiuos darbus būtų atlikusi samdyta įmonė, jie būtų kainavę dvigubai brangiau.
|
Donatas Janulaitis, DPK Juridinio skyriaus vyriausiasis specialistas Jei kaltininkas abejoja dėl draudimo įmonės sudarytos sąmatos realumo, jis turi teisę ją ginčyti. DPK per metus nagrinėja 20–30 ginčų dėl būsto draudimo. Dažniausiai skundžiasi savo turtą apdraudę žmonės, nes draudikai nustato per mažą žalą. Maždaug 5–7 žmonės per metus kreipiasi dėl to, kad draudimo įmonė iš jų nepagrįstai reikalauja atlyginti padarytą žalą. Besikreipiantieji nepripažįsta, kad dėl įvykusios nelaimės yra kalti. Draudikas privalo įrodyti, kad kaltas būtent tas asmuo, iš kurio išieškoma žala. Dažniausiai į kaltininko butą užeina namo bendrijos pirmininkas ar kitas atsakingas asmuo ir konstatuoja nelaimės faktą. Kita vertus, tai nėra įpareigojantis teisės aktas – jis viso labo konstatuoja aplinkybes, minėtas asmuo dažniausiai neturi reikalingos kompetencijos nustatyti nelaimės priežastis. Neseniai nagrinėjome atvejį, kai buvo manoma, kad vanduo bėgo iš aukščiau gyvenančio kaimyno buto. Tačiau draudimo įmonė šios aplinkybės neįrodė. Buvo pasamdyti nepriklausomi ekspertai. Jie konstatavo, kad bėgo lietaus vanduo per sienų sandūrą. Norint daugiabutyje gyventi ramiai, neužtenka vien faktų, kad apdraudėte savo turtą ir įsigijote civilinės atsakomybės draudimą. Prieš pasirašant draudimo sutartį, reikia labai įdėmiai perskaityti visas sąlygas. Kiekviena draudimo įmonė taiko skirtingas sąlygas turto draudimui. Geležinės taisyklės, kad geriausia apsidrausti nuo visų atvejų, nėra. Turto savininko civilinės atsakomybės draudimas turėtų atlyginti kaimynams padarytą žalą, jei to priežastimi buvo jūsų turto naudojimas. Tarkim, draudimo sutartyje numatyta, kad atlyginama maksimali suma yra 5 tūkst. litų. Po nelaimės gali paaiškėti, kad kaimynams padaryta žala siekia 20 tūkst. litų, tada 15 tūkst. litų skirtumą turės padengti kaltininkas. Galbūt, esant tokiai situacijai, būtų buvę geriau apsieiti be draudimo – susitarti su kaimynais, pasisamdyti su patentu dirbančius apdailos meistrus. Išlaidos tokiu atveju gali būti mažesnės, nes draudimo bendrovės žalą skaičiuoja vidutinėmis rinkos kainomis. |
|---|
Naujausi komentarai